수학적 정의 및 유도
채권 가격 는 만기수익률 에 대한 할인 모형으로 정의된다.
채권 가격 함수의 에 대한 1계 도함수는 다음과 같다.
볼록성(Convexity)은 가격 함수의 곡률을 측정하기 위해 위 1계 도함수를 에 대해 한 번 더 미분(2계 미분)한 뒤 현재 가격 로 정규화하여 정의한다.
이를 현재 가격 로 나누면 볼록성 계수 가 도출된다.
테일러 2차 전개(Taylor expansion)를 통해 도출되는 채권 가격 변동률 근사식은 다음과 같다.
채권 가격 함수 의 테일러 전개
만기수익률이 현재 수준 에서 로 변동할 때의 채권 가격 를 를 기준으로 2차 항까지 테일러 전개하면 다음과 같다.
- : 만기수익률 에 대한 채권 가격의 1계 도함수 (접선의 기울기)
- : 만기수익률 에 대한 채권 가격의 2계 도함수 (곡선의 곡률)
- : 3차 이상의 고차 항(Higher-order terms)으로, 가 충분히 작을 때 무시할 수 있는 미소량
변동 후 가격 에서 변동 전 가격 를 감하여 절대 가격 변동분 를 정의한다.
위의 2차 전개식 양변에서 를 차감하고 3차 이상의 항을 생략(근사)하면 다음과 같은 식이 성립한다.
4. 상대 가격 변동률()로의 정규화
채권의 가격 단위나 규모에 의존하지 않는 백분율 변동률을 구하기 위해, 식의 양변을 현재 채권 가격 로 나눈다.
이 식에서 1계 및 2계 미분 계수를 현재 가격 로 정규화한 두 개의 핵심 계수가 분리된다.
2. 금융공학적 의미
선형 근사 오차의 보정
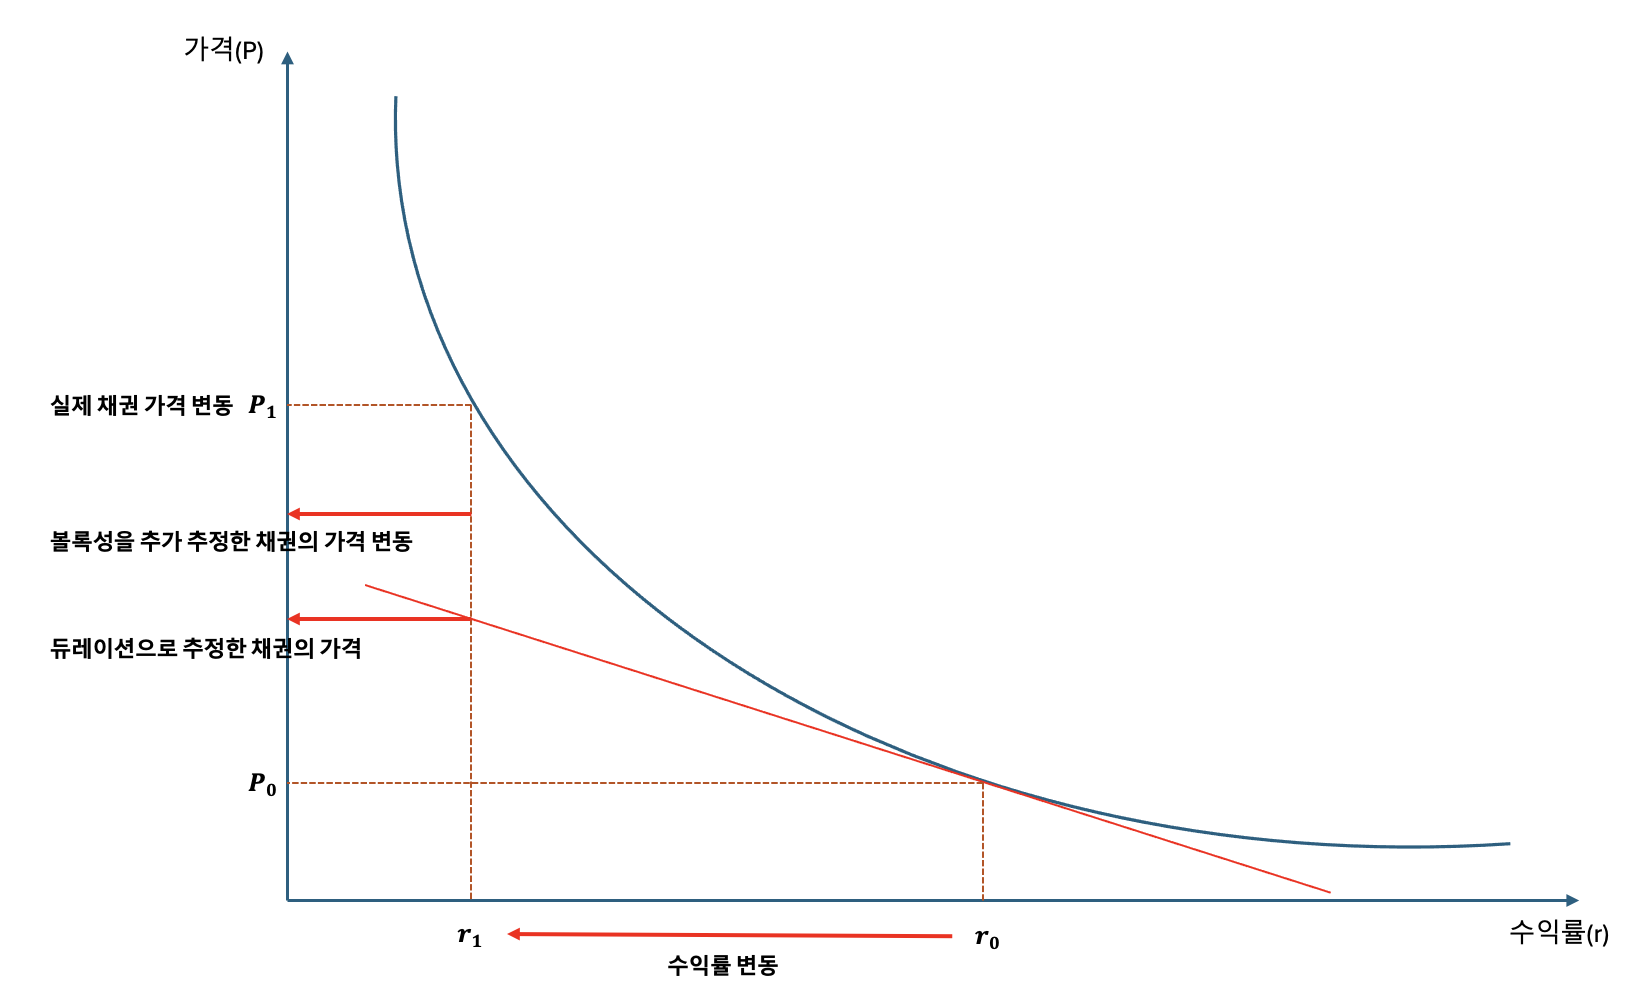
듀레이션은 특정 금리 수준에서의 접선(1계 도함수) 기울기만을 반영한다. 따라서 금리 변동 폭()이 극미할 때는 유효하나, 변동 폭이 커질수록 실제 채권 가격 곡선과의 괴리가 기하급수적으로 확대된다. 2계 도함수를 반영한 볼록성 항 은 이 곡률을 반영하여 비선형 오차를 보정한다.
비대칭적 손익 방어 효과 (Convexity Premium)
일반 무옵션 채권은 모든 현금흐름과 시간 계수가 양수이므로 항상 (양의 볼록성)을 가진다. 제곱항 은 금리의 변동 방향과 무관하게 항상 양수를 취하므로 다음과 같은 비대칭적 특성이 발생한다.
-
금리 하락 시 (): 듀레이션에 의한 가격 상승분에 볼록성 보정분이 가산되어, 실제 가격 상승 폭이 선형 예측치보다 확대된다.
-
금리 상승 시 (): 듀레이션에 의한 가격 하락분에서 볼록성 보정분이 차감되어, 실제 가격 하락 폭이 선형 예측치보다 축소된다.
즉, 높은 볼록성은 투자자에게 하방 위험은 완화하고 상방 수익은 확대하는 옵션성(Option-like) 가치를 제공한다.
포트폴리오 운용 및 자산·부채 종합관리(ALM)의 함의
-
바벨(Barbell) 전략의 우위: 듀레이션이 동일한 포트폴리오라도 단기채와 초장기채로 분산된 바벨 구조는 중기채 단일물로 구성된 불릿(Bullet) 구조보다 현금흐름 시점()의 분산이 커 볼록성이 높다. 따라서 금리 변동성이 급증하는 장세에서는 바벨 포트폴리오의 위험 조정 성과가 우수하다.
-
면역 조건의 완성: 부채 연계 투자(LDI)에서 금리 급변 시 포트폴리오 가치가 부채 가치 밑으로 하락하지 않기 위한 2차 필요조건은 자산의 볼록성이 부채의 볼록성보다 커야 한다는 점()이다.